
Kurz & knapp: Für den Kredit selbst ist der Energieausweis nicht gesetzlich vorgeschrieben. Bei einer Baufinanzierung oder Anschlussfinanzierung fordern ihn viele Banken aber als Objektunterlage an – zur Einschätzung von Energieeffizienz und Wert der Immobilie. Wichtig: Ohne gesetzliche Pflicht heißt nicht, dass die Bank ohne ihn finanzieren muss – fragen Sie früh nach der Unterlagenliste Ihres Kreditinstituts.
Energieausweis für die Bank online erstellen »
Anzeige Über den Button gelangen Sie zur Online-Erstellung; dort leiten wir Sie zu einem geprüften Partner weiter. Rechtsgültig nach GModG und beim DIBt registriert.
Sie meinen den Energieausweis für ein Bankgebäude bzw. eine Filiale? Das ist ein Nichtwohngebäude – dazu finden Sie alles unter Energieausweis für Gewerbe & Nichtwohngebäude.
Ist ein Immobilienkredit ohne Energieausweis möglich?
Ja – rechtlich ist ein Immobilienkredit auch ohne Energieausweis möglich, denn kein Gesetz schreibt ihn als Voraussetzung für die Kreditvergabe vor. Die Bank kann die Finanzierung aber trotzdem von der Vorlage abhängig machen; viele Kreditinstitute führen ihn als feste Objektunterlage.
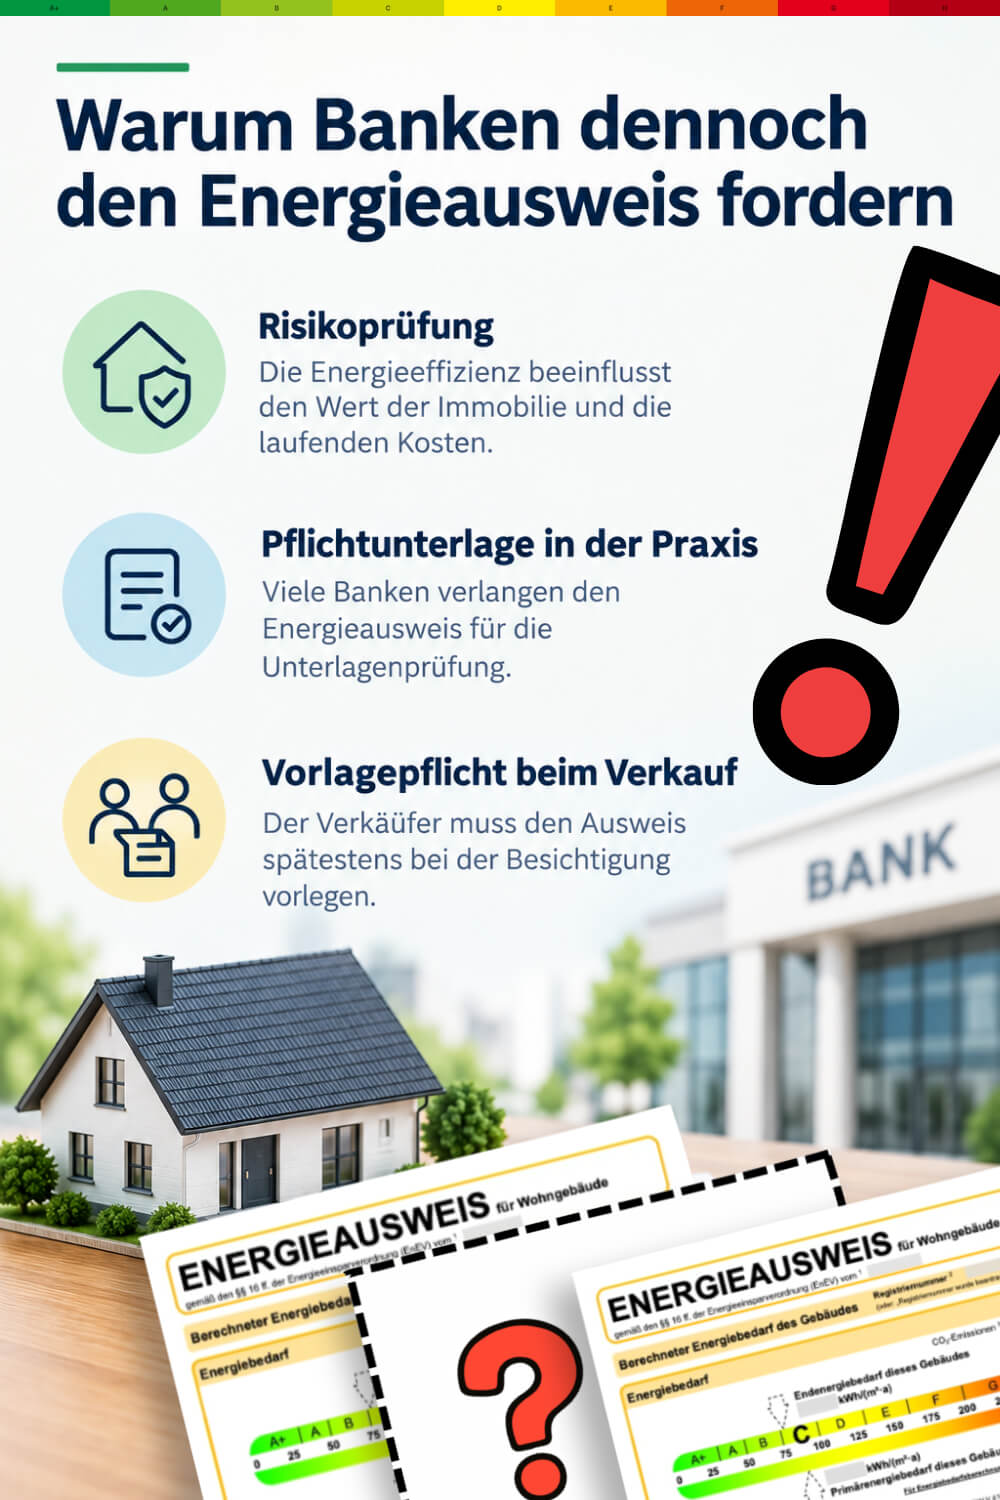
Warum Banken dennoch den Energieausweis fordern
- Risikoprüfung: Die Immobilie ist die Sicherheit hinter dem Kredit. Hohe Sanierungskosten oder eine schlechte Energieklasse wie G oder H können ihren Wert mindern und die monatliche Belastung der Käufer erhöhen – beides kann in die Prüfung einfließen. Wie stark eine Sanierung den Finanzierungsbedarf verändert, zeigt das Beispiel unter der Liste.
- Pflichtunterlage in der Praxis: Viele Banken haben den Energieausweis fest auf ihrer Unterlagenliste – die Deutsche Bank etwa schreibt, er werde „bei der Finanzierung zur Bewertung der Immobilie benötigt“. Fehlt er, kann sich die Finanzierungszusage oder die Auszahlung des Darlehens verzögern.
- Vorlagepflicht beim Verkauf: Beim Hauskauf muss der Verkäufer den Energieausweis spätestens bei der Besichtigung vorlegen und nach Abschluss des Kaufvertrags übergeben (§ 80 Absatz 4 GModG). Für die Beurkundung des Kaufvertrags ist er keine Voraussetzung; Notare fragen aber oft danach (Energieausweis beim Notar).
Beispiel zur Risikoprüfung: So stark verändert eine energetische Sanierung den Finanzierungsbedarf.
| Posten | Ohne Sanierung | Mit Sanierung |
|---|---|---|
| Kaufpreis | 350.000 € | 350.000 € |
| Kaufnebenkosten (ca. 10 %) | 35.000 € | 35.000 € |
| Energetische Sanierung (Annahme) | 0 € | 75.000 € |
| Finanzierungsbedarf | 385.000 € | 460.000 € |
Bei 80.000 € Eigenkapital steigt der Darlehensbedarf von 305.000 € auf 380.000 €. Die Kaufnebenkosten variieren je nach Bundesland und Makler; was eine Sanierung wirklich kostet, klären Angebote oder eine Energieberatung.
Energieausweis fehlt: Welcher Fall trifft auf Sie zu?
Ein fehlender Energieausweis bedeutet nicht automatisch, dass Ihre Finanzierung scheitert. Entscheidend ist, ob Ihnen der Ausweis nur noch nicht vorliegt oder ob es für die Immobilie gar keinen gültigen gibt. Wichtig: Die gesetzliche Ausweispflicht beim Verkauf und die Unterlagenliste Ihrer Bank sind zwei getrennte Fragen – beide können gleichzeitig gelten.
| Ihr Fall | Was Sie tun |
|---|---|
| Es gibt einen Ausweis, Ihnen fehlt nur die Kopie | Verkäufer oder Makler fragen. Beim Verkauf muss er Ihnen spätestens bei der Besichtigung vorgelegt werden (§ 80 Absatz 4 GModG). |
| Für die Immobilie gibt es keinen gültigen Ausweis | Das ist Sache des Verkäufers: Er muss – von wenigen Ausnahmen abgesehen – einen Ausweis ausstellen lassen; die nötigen Gebäude- und Verbrauchsdaten hat ohnehin der Eigentümer. Mehr unter Hauskauf ohne Energieausweis. |
| Die Bank verlangt den Ausweis | Fragen Sie, ob die Kreditprüfung mit den übrigen Objektunterlagen starten und der Ausweis nachgereicht werden kann. Vor der endgültigen Zusage oder der Auszahlung verlangen ihn viele Banken trotzdem. |
| Sie sind selbst Eigentümer (Anschlussfinanzierung, Modernisierung) | Bank fragen, ob der Ausweis zwingend ist – ohne Eigentümerwechsel oft nicht. Falls ja: Typ prüfen und online erstellen lassen (in der Regel 2–3 Tage, abhängig von Gebäude und vollständigen Angaben). |
| Neubau vor Fertigstellung | Den energetischen Nachweis aus der Planung einreichen; der Bedarfsausweis wird nach Fertigstellung ausgestellt (§ 80 Absatz 1 GModG) und nachgereicht. |
Sie verkaufen oder vermieten selbst? Dann muss der Energieausweis Interessenten vorgelegt und nach Vertragsschluss übergeben werden (§ 80 Absatz 4 GModG) – unabhängig von jeder Finanzierung. Wer das versäumt, handelt ordnungswidrig und riskiert ein Bußgeld von bis zu 10.000 € (§ 108 Absatz 1 Nummer 18 und 19, Absatz 2 GModG). Die Schritte stehen unter Verkaufen und Vermieten.
Wann verlangen Banken einen Energieausweis?
Vor allem bei der Objektbewertung: beim Hauskauf mit Finanzierung, bei der Anschlussfinanzierung und bei Modernisierungskrediten. Dahinter stehen zwei Regelwerke, die man auseinanderhalten sollte:
- Energieausweis = gesetzliches Dokument. Wann er ausgestellt, vorgelegt und übergeben werden muss, regelt das GModG – bei Verkauf, Neuvermietung und Neubau.
- Keine automatische gesetzliche Kreditvoraussetzung. Das Kreditrecht verlangt ihn nicht; ein Darlehen ist ohne ihn rechtlich möglich.
- Die Bank kann ihn im Rahmen der Objektprüfung verlangen. Neben Lage, Zustand und Wert fließt zunehmend die energetische Qualität in die Bewertung ein – ob und wann, ist von Bank zu Bank unterschiedlich. Dazu kommt die Bankenaufsicht: Laut Deutscher Bank erwartet die Europäische Zentralbank von ihr „und anderen Baufinanzierern“, Informationen über die Energieeffizienz der finanzierten Gebäude einzuholen. Deshalb bittet sie auch Bestandskunden um eine Kopie des Ausweises.
Typische Situationen, in denen der Ausweis angefragt wird:
- Hauskauf mit Finanzierung – der Energieausweis gehört häufig zu den Objektunterlagen für die Finanzierungszusage. Beim Verkauf muss der Verkäufer ihn ohnehin vorlegen (§ 80 Absatz 4 GModG), daher liegt er meist schon vor.
- Anschlussfinanzierung / Umschuldung – wenn das Objekt bei einem Wechsel neu bewertet wird. Ohne Eigentümerwechsel besteht keine gesetzliche Ausweispflicht; die Bank kann ihn aber als Unterlage verlangen.
- Neubau vor Fertigstellung – der endgültige Energieausweis liegt dann noch nicht vor. Die Bank arbeitet meist mit Unterlagen aus der Planung, etwa dem energetischen Nachweis und der Baubeschreibung. Nach Fertigstellung ist für den Neubau ein Bedarfsausweis auszustellen (§ 80 Absatz 1 GModG).
- Modernisierung mit Kreditbezug – wenn energetische Maßnahmen mitfinanziert werden. Allein wegen der Finanzierung besteht keine gesetzliche Pflicht; für Förderprogramme wird aber oft ein Nachweis (z. B. Energieausweis oder Sanierungsfahrplan) verlangt. Die ING etwa verlangt für ihre Modernisierungsfinanzierung „Baufi Energy“ vor der Modernisierung einen gültigen Energieausweis und danach einen neuen Bedarfsausweis.
| Anlass | Energieausweis nötig? | Grundlage |
|---|---|---|
| Verkauf | Ja – vorlegen und übergeben | Gesetz (§ 80 Absatz 4 GModG) |
| Neuvermietung | Ja – vorlegen und übergeben | Gesetz (§ 80 Absatz 4 GModG) |
| Neubau | Ja – Bedarfsausweis nach Fertigstellung | Gesetz (§ 80 Absatz 1 GModG) |
| Immobilienfinanzierung | Keine gesetzliche Pflicht | Bankpraxis: oft als Objektunterlage verlangt |
Welche Kennwerte im Energieausweis schaut die Bank an?
Bank und Käufer können im Energieausweis insbesondere prüfen, wie viel Energie das Gebäude braucht, womit es heizt und welche Modernisierungen noch anstehen. Wie stark eine Bank die einzelnen Angaben gewichtet, ist unterschiedlich. Die wichtigsten Angaben:
- Energieeffizienzklasse – die Skala von A+ bis H auf einen Blick. Sie ist das schnellste Signal für den energetischen Zustand; was die Klassen bedeuten.
- Energiebedarf bzw. Energieverbrauch – der Kennwert in kWh pro Quadratmeter und Jahr. Er gibt eine Größenordnung für die Heizkosten; die tatsächlichen Kosten können wegen Wohnfläche, Raumtemperatur, Nutzerverhalten, Energiepreisen, Leerstand und Abrechnungsweise deutlich abweichen.
- Heizsystem und Energieträger – eine alte Öl- oder Gasheizung bedeutet absehbaren Austausch und CO₂-bepreiste Brennstoffe; eine Wärmepumpe oder Fernwärme verschiebt das Bild.
- Baujahr und Modernisierungen – Baujahr von Gebäude und Wärmeerzeuger zeigen, was schon erneuert wurde und was als Nächstes fällig werden dürfte.
- Modernisierungsempfehlungen – die Hinweise des Ausstellers, welche Maßnahmen sich lohnen. Sie sind ein Startpunkt für die Sanierungsplanung, so lesen Sie sie.
- Bedarfsausweis oder Verbrauchsausweis – ein Bedarfsausweis bewertet die Bausubstanz unabhängig vom Heizverhalten. Ein Verbrauchsausweis bildet das Verhalten der bisherigen Bewohner ab und sagt deshalb wenig über die Kosten eines neuen Eigentümers; mehr unter Welcher Ausweis?
Was zeigt der Energieausweis nicht?
Der Energieausweis beschreibt die Energieeffizienz – nicht den Gesamtzustand des Hauses und nicht Ihre Kreditwürdigkeit. Er ist deshalb kein Ersatz für eine Besichtigung mit Fachleuten:
- Kein vollständiges Gebäudegutachten – Feuchtigkeit, Schimmel, Statik oder Leitungen prüft er nicht. Dafür gibt es Bausachverständige.
- Keine exakten Sanierungskosten – die Modernisierungsempfehlungen nennen sinnvolle Maßnahmen, aber keine belastbaren Preise für Ihr Haus.
- Kein Nachweis über Dach, Fenster oder Bausubstanz – er sagt nicht, ob das Dach dicht ist oder die Fenster noch Jahre halten.
- Keine Prognose Ihrer eigenen Energiekosten – vor allem der Verbrauchsausweis spiegelt das frühere Nutzerverhalten, nicht Ihres.
- Keine Aussage über Kreditwürdigkeit – ob Sie den Kredit bekommen, hängt vor allem von Einkommen, Eigenkapital und Bonität ab.
Welcher Energieausweis gilt für die Bank?
Einen besonderen „Bank-Energieausweis“ gibt es nicht – entscheidend ist zunächst, welcher Ausweis für das Gebäude gesetzlich zulässig ist. Ob die Bank zusätzlich einen bestimmten Typ oder weitere Unterlagen verlangt, hängt von ihrem Prüfprozess und vom Objekt ab.
| Merkmal | Bedarfsausweis | Verbrauchsausweis |
|---|---|---|
| Grundlage | Gebäudedaten: Bauteile, Dämmung, Heiztechnik | Erfasster Energieverbrauch der bisherigen Bewohner |
| Aussage | Energetischer Zustand des Gebäudes | Bisheriger tatsächlicher Verbrauch |
| Hängt vom Heizverhalten ab? | Nein | Ja |
| Für Wertermittlung und Käufer | Oft aussagekräftiger | Weniger aussagekräftig für einen neuen Eigentümer |
| Online erstellen | ab 119,90 € | ab 69,90 € |

Zu viel zu lesen? Prüfen Sie Ihren Fall in unter 1 Minute
Welche Ausweisart zulässig ist, entscheidet das Gebäude – ob die Bank zusätzlich etwas verlangt, klären Sie mit ihr. Fünf Fragen klären, ob für Ihre Immobilie der günstigere Verbrauchsausweis reicht oder der Bedarfsausweis Pflicht ist.
Bei kleinen, älteren Häusern (1–4 Wohnungen, Bauantrag vor dem 1.11.1977, nicht saniert) ist der Bedarfsausweis Pflicht, sonst besteht meist freie Wahl. Die Details erklärt der Vergleich Bedarfs- vs. Verbrauchsausweis; was sich daran ab dem 1. Januar 2027 ändert, steht im Abschnitt GModG.
Energieklasse E, F, G oder H: Gibt es trotzdem einen Kredit?
Normalerweise ja – eine Energieklasse E, F, G oder H bedeutet nicht automatisch „Kredit abgelehnt“. Eine schlechte Klasse ist ein zusätzlicher Risikofaktor. Entscheidend sind unter anderem Beleihungswert, Kaufpreis, Zustand, Sanierungskosten, Einkommen, Eigenkapital und Bonität.
Was eine schlechte Klasse für die Finanzierung bedeuten kann:
- Höherer möglicher Sanierungsbedarf – Dämmung, Fenster oder Heizung stehen eher an als bei einem effizienten Haus.
- Höhere laufende Energiekosten – sie belasten das Haushaltsbudget zusätzlich zur Kreditrate.
- Zusätzlicher Kapitalbedarf – wer saniert, braucht mehr Geld als den Kaufpreis plus Nebenkosten (siehe Beispiel unter Risikoprüfung).
- Auswirkungen auf Wert und Finanzierungsrisiko – sinkt der Wert der Immobilie, steigt der Anteil des Kredits am Beleihungswert. Das kann die Konditionen verschlechtern.
Für Familien kann eine Klasse F, G oder H sogar eine der Voraussetzungen für einen Förderkredit sein – dazu mehr unter Förderung. Wie Sie als Käufer mit einer schlechten Klasse rechnen, zeigt Haus mit Klasse F, G oder H kaufen.
Brown Discount: Was steckt dahinter?
Brown Discount heißt der Preisabschlag, den energetisch schlechte Gebäude am Markt hinnehmen müssen – Käufer rechnen Sanierung und höhere Heizkosten in den Preis ein. Eine Auswertung von immowelt (Angebotspreise 2025, veröffentlicht am 19.03.2026) beziffert den Effekt: Häuser der Klasse H wurden im Schnitt rund 17 % günstiger angeboten als vergleichbare Häuser der Klasse D, Wohnungen rund 9 % günstiger.
Die Werte zeigen einen statistischen Zusammenhang in dieser Auswertung, und zwar bei Angebots-, nicht bei tatsächlichen Kaufpreisen. Sie ersetzen keine Wertermittlung und ergeben keinen festen Abschlag für ein einzelnes Objekt – auch Banken übernehmen solche Prozentsätze nicht automatisch in ihren Beleihungswert.
Banken berücksichtigen Klima- und Umweltrisiken zunehmend in ihren Risikoprozessen; die Leitlinien der Europäischen Bankenaufsicht (EBA) zu ESG-Risiken gelten seit dem 11. Januar 2026. Wie stark sich die Energieeffizienz eines konkreten Objekts auf Bewertung, Konditionen oder Kreditentscheidung auswirkt, unterscheidet sich jedoch erheblich zwischen den Instituten.
Gute Energieklasse: Welche Vorteile hat sie bei der Finanzierung?
Eine gute Energieklasse kann die Finanzierung erleichtern, garantiert aber keine besseren Konditionen. Mögliche Vorteile:
- Niedrigere erwartete Energiekosten – mehr Luft im Haushaltsbudget für die Kreditrate.
- Langfristige Attraktivität – kein absehbarer Sanierungsstau, wenn Sie später verkaufen oder vermieten.
- Potenziell bessere Marktposition – in derselben immowelt-Auswertung lagen die Angebotspreise für Häuser der Klasse A+ im Schnitt rund 15 % über Klasse D, bei Wohnungen der Klasse A+ rund 20 %.
- Green Mortgages / spezielle Bankprodukte – einige Banken bieten „grüne“ Baufinanzierungen mit Zinsvorteil für effiziente Gebäude an. Die PSD Bank Nord etwa gewährt für Klasse A+ und A einen Zinsabschlag („Klimabonus“) und verlangt dafür einen Energieausweis mit Ausstellungsdatum ab dem 1. Mai 2021. Kriterien und Höhe des Vorteils unterscheiden sich stark.
- Fördermöglichkeiten – für Neubau und Sanierung auf Effizienzhaus-Niveau gibt es Förderkredite der KfW, sofern die aktuellen Programmbedingungen erfüllt sind.
Sanierung mitfinanzieren: Welche Wege und Förderungen gibt es?
Am einfachsten ist es, die Sanierung schon beim Kauf in die Finanzierung einzuplanen. Vier Bausteine lassen sich kombinieren:
- Immobilienkredit: Kaufpreis und Modernisierung in einem Darlehen. Die Bank will die Sanierungskosten dafür vor der Zusage belegt sehen, etwa durch Angebote oder eine Kostenschätzung.
- Modernisierungsfinanzierung: ein separater Modernisierungskredit, auch nachträglich. Ohne Grundschuld ist er in der Regel teurer als eine besicherte Baufinanzierung.
- Eigenkapital: Banken sehen es gern, wenn Eigenkapital mindestens die Kaufnebenkosten deckt. Was darüber hinaus bleibt, kann in die Sanierung fließen.
- Fördermittel: Förderkredite der KfW beantragen Sie in der Regel über Ihre Bank; Zuschüsse senken die Kosten, werden aber meist erst nach der Maßnahme ausgezahlt.
Warum die Sanierungskosten vor dem Kauf realistisch kalkuliert werden sollten: Die Finanzierungszusage bezieht sich auf die Summe, die Sie beantragt haben. Stellt sich der Sanierungsbedarf erst nach dem Kauf heraus, muss der Rest nachfinanziert werden – oft zu schlechteren Konditionen. Viele Förderprogramme müssen außerdem vor Beginn des Vorhabens beantragt werden. Wie viel welche Maßnahme an der Energieklasse ändert, zeigt Effizienzklasse verbessern.
Welche Rolle spielen KfW, Förderung und iSFP?
Förderprogramme können den Eigenanteil an einer Sanierung senken – und der Energieausweis ist dabei oft einer der Nachweise. Ein Energieausweis allein begründet aber keine Förderung: KfW- und BEG-Programme haben eigene technische Anforderungen, und für viele Vorhaben muss eine Energieeffizienz-Expertin oder ein Energieeffizienz-Experte eingebunden werden. Ob eine Förderung infrage kommt, hängt immer von Programm, Maßnahme und den Bedingungen am Tag des Antrags ab:
- KfW-Finanzierung: zinsgünstige Förderkredite für Neubau und Sanierung, etwa zum Effizienzhaus. Beantragt werden sie in der Regel über die finanzierende Bank.
- „Jung kauft Alt“ (KfW 308): ein Förderkredit für Familien mit Kindern, die ein Bestandsgebäude kaufen und sanieren. Laut KfW ist unter anderem ein gültiger Energieausweis mit Effizienzklasse F, G oder H nötig; das Haus muss anschließend innerhalb einer Frist auf Effizienzhaus-Niveau saniert werden, und der Antrag ist vor dem Kauf zu stellen. Die schlechte Klasse ist hier eine von mehreren Voraussetzungen – einen Anspruch auf den Kredit begründet sie allein nicht.
- Zuschüsse für Einzelmaßnahmen: Über die Bundesförderung für effiziente Gebäude (BEG) können – abhängig von Programm, Maßnahme und technischen Anforderungen – Zuschüsse oder Kredite für Maßnahmen wie Dämmung oder Fenster infrage kommen.
- Individueller Sanierungsfahrplan (iSFP): Eine Energieberaterin oder ein Energieberater plant die Sanierung Schritt für Schritt. Der iSFP ist detaillierter als die Modernisierungsempfehlungen im Energieausweis und kann die Förderung von Einzelmaßnahmen erhöhen, sofern Maßnahme und aktuelle Programmbedingungen passen.
Fördervoraussetzungen immer aktuell prüfen: Programme, Sätze und Einkommensgrenzen ändern sich regelmäßig. Maßgeblich ist der Stand bei KfW und BAFA am Tag Ihres Antrags – prüfen Sie ihn, bevor Sie Aufträge vergeben oder den Kaufvertrag unterschreiben.
Was ändert sich 2026/2027 durch das GModG?
Das Gebäudemodernisierungsgesetz (GModG) hat 2026 das frühere Gebäudeenergiegesetz (GEG) abgelöst – in zwei Stufen. Für einen gültigen Energieausweis ändert sich dadurch nichts; wichtig wird der Rechtsstand bei neu ausgestellten Ausweisen. Grundlage ist das Änderungsgesetz, verkündet am 28.07.2026 im Bundesgesetzblatt (BGBl. 2026 I Nr. 226).
- Erste Regelungen seit dem 29.07.2026: der neue Gesetzesname und neue Heizungsregeln (die pauschale 65-Prozent-Vorgabe entfällt, es gilt ein Stufenmodell). Die früheren Nachrüstpflichten für neue Eigentümer nach dem Kauf sind mit der Reform entfallen – was Sie sanieren, entscheiden Sie weitgehend selbst.
- Weitere Änderungen ab dem 1. Januar 2027: Die Energieausweis-Paragrafen werden neu gefasst. Neu ausgestellte Ausweise sind dann digital, enthalten mehr Angaben und ausführlichere Modernisierungsempfehlungen.
Warum Ausstellungsdatum und Rechtsstand wichtig sind: Ein Energieausweis gilt zehn Jahre ab Ausstellung – prüfen Sie also, ob er bei Kauf und Kreditantrag noch gültig ist. Das Ausstellungsdatum zeigt außerdem, nach welchen Regeln er erstellt wurde: Ein bis zum 31. Dezember 2026 ausgestellter Ausweis bleibt gültig, enthält aber weniger Angaben als ein neuer. Und ein Ausweis von vor einer Sanierung bildet den heutigen Zustand nicht ab.
Alle Stufen im Detail: Vom GEG zum GModG – wann tritt welcher Teil in Kraft?
Welche Unterlagen braucht die Bank beim Hauskauf?
Der Energieausweis ist nur eine von mehreren Objektunterlagen für die Finanzierungszusage. Üblich sind unter anderem:
Das Wichtigste für die Bank – Unterlagen-Checkliste:
- Exposé bzw. Objektbeschreibung
- Grundrisse und Wohn-/Nutzflächenberechnung
- Aktueller Grundbuchauszug und ggf. Flurkarte / Lageplan
- Fotos der Immobilie
- Einkommensnachweise bzw. Gehaltsabrechnungen und Eigenkapitalnachweis
- Kaufvertragsentwurf mit den Kaufvertragsdaten
- Baujahr und Nachweise über Modernisierungen
- Bei einer Eigentumswohnung: Teilungserklärung
- Bei einem vermieteten Objekt: Mietverträge
- Energieausweis des Gebäudes
Die genaue Liste legt Ihre Bank fest – fragen Sie frühzeitig nach, damit die Prüfung nicht an einer fehlenden Unterlage hängt.
Fazit: Ein schlechter Energieausweis bedeutet nicht automatisch, dass Sie keinen Kredit bekommen – eine Klasse G oder H ist ein zusätzlicher Risiko- und Kostenfaktor, aber normalerweise kein Ausschlussgrund. Entscheidend ist das Gesamtrisiko aus Wert, Zustand und Sanierungsbedarf der Immobilie und Ihrer finanziellen Situation. Holen Sie den Energieausweis deshalb früh in die Kauf- und Finanzierungsplanung – vor der Preisverhandlung, nicht erst beim Notar.
Testen Sie Ihr Wissen: Energieausweis und Bank
Sechs kurze Fragen – klicken Sie die Antwort an, die Sie für richtig halten.
-
Ist der Energieausweis eine gesetzlich vorgeschriebene Pflichtunterlage für einen Immobilienkredit?
Für die Kreditvergabe selbst schreibt kein Gesetz den Energieausweis vor – viele Banken fordern ihn aber als Objektunterlage an.
-
Warum fragen Banken trotzdem häufig nach einem Energieausweis?
Der Ausweis hilft der Bank, Wert und energetische Qualität der Sicherheit einzuschätzen – etwa auch für „grüne" Finanzierungen.
-
Welche Unterlagen ziehen Banken zur Objektbewertung außerdem heran?
Die Bank bewertet das Objekt anhand mehrerer Unterlagen – welche genau verlangt werden, legt das jeweilige Institut fest.
-
Wie kann eine gute Energieeffizienzklasse die Finanzierung beeinflussen?
Einige Banken belohnen energieeffiziente Gebäude mit Zinsvorteilen oder speziellen „Green"-Kreditprogrammen.
-
Was ist sinnvoll, wenn nach einer größeren Sanierung ein Kredit aufgenommen werden soll?
Ein aktualisierter Ausweis dokumentiert die verbesserte Energieklasse und kann in Verhandlungen mit der Bank helfen.
-
Brauchen Sie für eine reine Anschlussfinanzierung ohne Objektwechsel zwingend einen neuen Energieausweis?
Der Bedarf hängt von den Anforderungen der jeweiligen Bank ab, nicht von einer gesetzlichen Pflicht.
Häufige Fragen zur Baufinanzierung und zum Energieausweis
Ist ein Energieausweis für die Finanzierung zwingend notwendig?
Für die reine Kreditvergabe schreibt kein Gesetz den Energieausweis vor. Die Bank kann die Finanzierung aber trotzdem von der Vorlage abhängig machen: Viele Banken fordern ihn bei der Baufinanzierung als Objektunterlage an, um Energieeffizienz und Wert der Immobilie einzuschätzen. Beim Verkauf und bei der Neuvermietung muss er Interessenten ohnehin vorgelegt werden (§ 80 GModG). Klären Sie die konkreten Anforderungen mit Ihrer Bank.
Brauche ich für eine Anschlussfinanzierung einen Energieausweis?
Gesetzlich nicht: Ohne Verkauf, Neuvermietung oder Neubau schreibt das GModG keinen Energieausweis vor, auch nicht für eine Anschlussfinanzierung. Die Bank kann ihn aber als Objektunterlage verlangen – vor allem, wenn Sie für die Anschlussfinanzierung die Bank wechseln und das Objekt neu bewertet wird. Fragen Sie deshalb früh nach der Unterlagenliste. Liegt schon ein Ausweis vor, prüfen Sie das Ausstellungsdatum: Er gilt zehn Jahre.
Was tun, wenn der Verkäufer keinen Energieausweis hat?
Sprechen Sie zuerst Verkäufer oder Makler an: Beim Verkauf muss der Energieausweis spätestens bei der Besichtigung vorgelegt werden, und fehlt ein gültiger, muss der Verkäufer ihn – von wenigen Ausnahmen abgesehen – ausstellen lassen (§ 80 GModG). Verlangt Ihre Bank den Ausweis, fragen Sie, ob die Kreditprüfung mit den übrigen Unterlagen starten und der Ausweis nachgereicht werden kann.
Bekomme ich mit Energieklasse G oder H einen Immobilienkredit?
Normalerweise ja – eine schlechte Energieklasse führt nicht automatisch zur Kreditabsage. Sie ist ein zusätzlicher Risikofaktor: Eine Klasse G oder H deutet auf Sanierungsbedarf und höhere Energiekosten hin. Entscheidend sind aber unter anderem Beleihungswert, Kaufpreis, Zustand, Sanierungskosten, Einkommen, Eigenkapital und Bonität. Planen Sie die Sanierungskosten deshalb von Anfang an in die Finanzierung ein.
Was ist ein Brown Discount?
Brown Discount nennt man den Preisabschlag bei energetisch schlechten Gebäuden, weil Käufer Sanierung und höhere Heizkosten einpreisen. Laut einer immowelt-Auswertung der Angebotspreise 2025 wurden Häuser der Klasse H im Schnitt rund 17 Prozent günstiger angeboten als vergleichbare Häuser der Klasse D, Wohnungen rund 9 Prozent günstiger. Das ist ein statistischer Durchschnitt, kein fester Abschlag für ein einzelnes Objekt.
Kann ich die Sanierung in die Baufinanzierung einrechnen?
Oft ja: Viele Banken finanzieren Kaufpreis und Modernisierung in einem Darlehen, wenn die Sanierungskosten vor der Zusage belegt sind, etwa durch Angebote oder eine Kostenschätzung. Alternativen sind ein separater Modernisierungskredit, Eigenkapital und Fördermittel – je nach Programm und aktuellen Förderbedingungen.
Welcher Energieausweis für die Bank?
Einen besonderen „Bank-Energieausweis“ gibt es nicht – in der Regel reicht der reguläre Energieausweis des Gebäudes, Verbrauchs- oder Bedarfsausweis. Ob die Bank zusätzlich einen bestimmten Typ oder weitere Unterlagen verlangt, hängt von ihrem Prüfprozess ab. Der Bedarfsausweis bewertet die Bausubstanz unabhängig vom Heizverhalten und ist zur Wertermittlung oft aussagekräftiger. Bei kleinen, älteren Häusern (1–4 Wohnungen, Bauantrag vor dem 1.11.1977, nicht saniert) ist der Bedarfsausweis ohnehin Pflicht. Welcher für Ihr Gebäude gilt, zeigt der „Welcher Energieausweis?“-Test. Diese Pflicht gilt bis zum 31. Dezember 2026: Ab dem 1. Januar 2027 entfällt sie. Bei Gebäuden, die ausschließlich Wohnzwecken dienen, ist die Ausweisart dann frei wählbar, sofern für einen Verbrauchsausweis Verbrauchsdaten vorliegen; für gemischt genutzte Gebäude kommt ein Verbrauchsausweis dann nicht mehr in Betracht (§ 82).
Welche Unterlagen braucht die Bank beim Hauskauf?
Neben dem Energieausweis verlangen Banken für die Finanzierungszusage meist: Exposé bzw. Objektbeschreibung, Grundrisse und Wohnflächenberechnung, aktuellen Grundbuchauszug und ggf. Flurkarte, Fotos der Immobilie, Einkommensnachweise bzw. Gehaltsabrechnungen und den Kaufvertragsentwurf. Die genaue Liste legt Ihre Bank fest.
Kann ich den Energieausweis für die Bank online beantragen?
Ja. Für viele Wohngebäude lässt sich ein beim DIBt registrierter Energieausweis online erstellen – ohne Vor-Ort-Termin und in der Regel in 2–3 Tagen, abhängig von Gebäude und vollständigen Angaben. Für die Bank zählt, dass der Ausweis gültig und für das Gebäude zulässig ist; welche Unterlagen sie zusätzlich verlangt, legt sie selbst fest.
Energieausweis beim Neubau vor Fertigstellung für die Bank?
Beim Neubau liegt der endgültige Energieausweis vor Fertigstellung noch nicht vor. Für die Finanzierung verlangt die Bank deshalb meist Unterlagen aus der Planung, etwa den energetischen Nachweis, die Baubeschreibung und Berechnungen zum Gebäude. Nach Fertigstellung ist ein Bedarfsausweis auszustellen (§ 80 Absatz 1 GModG), den Sie der Bank nachreichen können. Mehr dazu auf der Seite Neubau.
Dieser Artikel bietet eine allgemeine Orientierung und ersetzt keine Rechts- oder Finanzberatung. Ob und in welcher Form ein Energieausweis verlangt wird und wie er in die Kreditentscheidung einfließt, legt die jeweilige Bank fest. Die Beispielrechnung dient der Veranschaulichung. Zuletzt aktualisiert am 15.09.2026.